Ihr Vorgänger Shigeru Ishiba war noch wegen der hartnäckigen Inflation bei den Wählern in Ungnade gefallen. Doch seine Parteikollegin Sanae Takaichi, die im Oktober 2025 die Regierungsgeschäfte übernahm, errang im Februar 2026 in der Unterhauswahl einen Erdrutschsieg. Ihr Rezept: Steuersenkungen auf Benzin, Zuschüsse für Strom- und Gasrechnungen, Aussetzung der Konsumsteuer auf Lebensmittel sowie Zuwendungen für finanzschwache Regionen – gewürzt mit einer kräftigen Prise Nationalismus.
Dass die Staatsverschuldung in Japan bei über 200 Prozent des Bruttoinlandsprodukts (BIP) liegt, hat weder Sanae Takaichi von neuen Wahlversprechen abgehalten noch die Wähler abgeschreckt. Entsprechend dürfte das Haushaltsdefizit, das 2025 dank höherer Inflation auf 1,1 Prozent des BIP gesunken war, gemäss IWF-Prognosen 2026 wieder auf 1,8 Prozent steigen.
Staatsverschuldung als Anteil am Bruttoinlandsprodukt
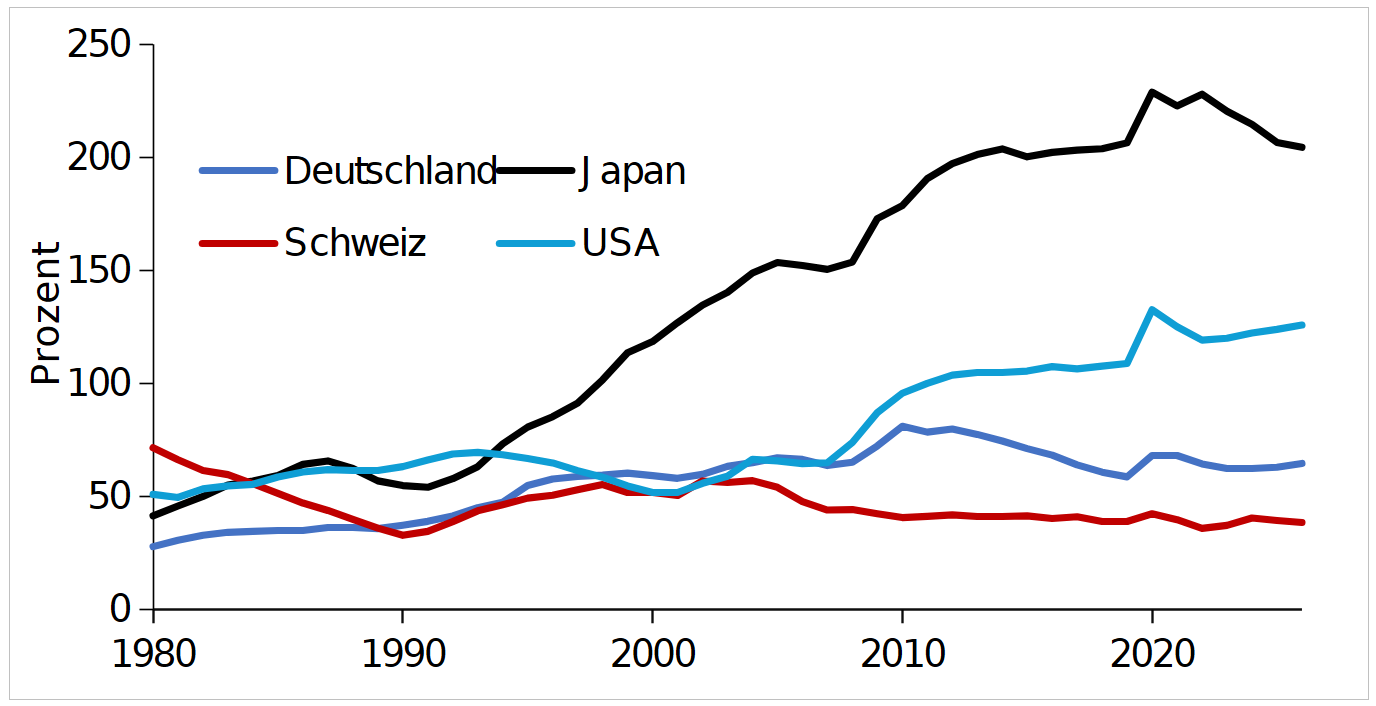
Quelle: IWF und Oxford Economics.
Viele ausländische Beobachter sehen in Japan sogar den Beweis, dass die «Modern Monetary Theory» funktioniere. Nach dieser kann ein Staat mit eigener Währung nicht zahlungsunfähig werden, weil die Zentralbank immer Geld schaffen kann. Das sei so lange möglich, wie es keine Inflation gebe. Genau das war in Japan auch lange Zeit der Fall. Auch wenn ab 2022 die Inflation zeitweise deutlich über dem Inflationsziel von zwei Prozent lag, scheint das immer noch kein Beinbruch zu sein. Der Glaube an eine erfolgreiche Rolle des Staates für die wirtschaftliche Entwicklung reicht in Japan lange zurück. Ist Japan ein Vorbild für Europa für einen erfolgreichen Staatsinterventionismus?
Beamte als Wachstumstreiber?
Mit den Meiji-Reformen ab 1868 gründete ein damals aus Angst vor militärischer Unterlegenheit reformfreudiger Staat eine Vielzahl von Fabriken, Werften, Bergwerken und Eisenbahnen, um mit dem technologisch überlegenen Westen gleichzuziehen. Vieles davon verkaufte der Staat günstig an Familien wie Mitsubishi oder Mitsui, die daraus breit diversifizierte Industriekonzerne – sogenannte Zaibatsu – machten. Die Zaibatsu erhielten lukrative staatliche Aufträge für Kriegsschiffe, Eisenbahnen oder Kommunikationsnetze und waren nach dem Ersten Weltkrieg eng mit Japans imperialer, auf Expansion ausgerichteter Aussenpolitik verflochten, von der sie wirtschaftlich erheblich profitierten.
«Regierung und Zentralbank haben über staatliche Kreditgarantien und niedrige Zinsen die einst dynamische japanische Wirtschaft zum Stillstand gebracht.»
Nach dem Zweiten Weltkrieg zerschlugen die US-amerikanischen Besatzer die Zaibatsu und setzten auf Wettbewerb. Der amerikanische Banker Joseph Dodge liess staatliche Subventionen kürzen, um den Staatshaushalt auszugleichen. Eine straffe Geldpolitik und eine Wechselkursbindung an den Dollar stabilisierten den Yen. Ähnlich wie im besetzten Westdeutschland schufen die marktwirtschaftlichen Reformen wichtige Voraussetzungen für das spätere Wirtschaftswunder. Der Ökonom Chalmers Johnson führte dieses auf eine erfolgreiche Industriepolitik zurück. In «MITI and the Japanese Miracle» porträtierte er das Ministerium für internationalen Handel und Industrie als Vater des wirtschaftlichen Aufstiegs. Hochbegabte Beamte hätten durch die Zuteilung von knappen Krediten und Devisen Schlüsselindustrien wie Automobil und Elektronik erfolgreich gemacht. Weil Japans aufsteigende Industrie viele westliche Unternehmen in Bedrängnis brachte, sahen einige Ende der 1980er-Jahre eine neue, von Japan geführte Weltordnung – die «Pax Japonica» – kommen.
Der staatlich organisierte Abstieg
Doch da hatte der vom japanischen Staat orchestrierte Abstieg schon lange begonnen. Anfang der 1980er-Jahre hatte Japan den internationalen Kapitalverkehr liberalisiert. In den USA erhöhte der neue Zentralbankpräsident Paul Volcker die Zinsen, um die hohe Inflation zu bekämpfen. Das zog grosse Kapitalströme aus Japan an, die den USA den Kauf vieler japanischer Güter ermöglichten.
Das grosse Handelsungleichgewicht aufgrund der wachsenden japanischen Konkurrenz wurde in den USA mit Unmut aufgenommen. Die USA wollten dieses mit einer Aufwertung des Yens beseitigen. Als Japan das sogenannte Plaza-Abkommen der G-5 von September 1985 zur Schwächung des Dollars unterstützte, löste das riesige spekulative Yen-Käufe aus. Die resultierende immense Aufwertung des Yens stürzte die exportabhängige japanische Wirtschaft in eine tiefe Krise.
Als die Bank von Japan versuchte, die Aufwertung mit Zinssenkungen zu bremsen, löste sie eine Spekulationswelle auf den Aktien- und Immobilienmärkten aus. Auf dem Höhepunkt soll der japanische Kaiserpalast mehr wert gewesen sein als ganz Kalifornien. Die Bank von Japan brachte die Blase zum Platzen, als sie Ende der 1980er-Jahre die Zinsen wieder erhöhte. Weil die Aktien und Immobilien als Sicherheiten für Kredite stark an Wert verloren, begannen viele Banken zu wanken. Die bis heute anhaltende Stagnation begann.
Zombifiziert durch den Keynesianismus
Zur Stützung der Konjunktur liess Japans Regierung mit schuldenfinanzierten Konjunkturprogrammen unzählige Strassen, Brücken, Hochgeschwindigkeitsbahnen und öffentliche Gebäude bauen. Das half kurzfristig, liess aber die Staatsverschuldung von 55 Prozent des BIP 1990 auf heute über 200 Prozent steigen. Die Bank von Japan unterstützte diesen Prozess, indem sie die Leitzinsen gegen null senkte.
Ab 2013 liess Ministerpräsident Shinzo Abe die Bank von Japan in noch deutlich grösserem Umfang Staatsanleihen, Aktien und börsennotierte Immobilienfonds kaufen. Die Regierung hielt mit staatlich garantierten, niedrig verzinsten Krediten immer mehr, vor allem kleine und mittlere Unternehmen über Wasser. Im Ergebnis ist die japanische Wirtschaft «zombifiziert», das Wachstum ist gering. Die Inflation ist auch deshalb nicht angestiegen, weil die Regierung mit schuldenfinanzierten Subventionen die Teuerung versteckt hat.
Reiche Japaner haben von den «Abenomics» profitiert, weil die Aktien- und Immobilienpreise stark angestiegen sind. Die Zinsen auf die Bankeinlagen der japanischen Mittelschicht wurden hingegen inflationsbereinigt ins Negative gedrückt. Im Gegensatz zu den früheren Boomjahren müssen heute beide Partner arbeiten, um den Lebensstandard zu halten, weshalb sie oft keine Kinder haben. Aufgrund schlechter wirtschaftlicher Perspektiven wohnen viele junge Menschen noch bis weit ins Erwachsenenalter bei ihren Eltern – sie werden als «Parasiten-Singles» gebrandmarkt. Die Stagnation verschärft die bereits ungünstige Demografie.
Schleichender Wohlstandsverlust
Zwar ist trotz der sehr aggressiven Geld- und Finanzpolitik die Staatsquote Japans mit 39 Prozent noch deutlich geringer als in Deutschland (50 Prozent) und nur etwas höher als in der Schweiz (38 Prozent). Doch haben Regierung und Zentralbank über staatliche Kreditgarantien und niedrige Zinsen die einst dynamische japanische Wirtschaft zum Stillstand gebracht. Seit der Jahrtausendwende fallen die Reallöhne pro Erwerbstätigen, was von einem schleichenden Wohlstandsverlust zeugt.
«Japan ist ein mahnendes Beispiel für Europa, Reformen nicht weiter auf Kosten der jungen Generation auf die lange Bank zu schieben.»
Die Bank von Japan, die etwa die Hälfte der Staatsanleihen hält, steckt in der Zwickmühle. Sie müsste die Zinsen erhöhen, um die Inflation zu bekämpfen und die Unternehmen wieder auf breiter Front zu Effizienzgewinnen zu zwingen. Doch dann würden die Zinslasten des hochverschuldeten Staates steigen. Aufgrund der jahrzehntelangen Niedrigzinspolitik haben Pensionsfonds grosse Mengen an Ersparnissen im Ausland zu höheren Zinsen in Fremdwährung angelegt. Würde die Bank von Japan die Zinsen stark anheben, dann würde die resultierende Aufwertung des Yens die Ersparnisse für die Altersvorsorge entwerten.
Reallohnentwicklung pro Erwerbstätigen im Vergleich
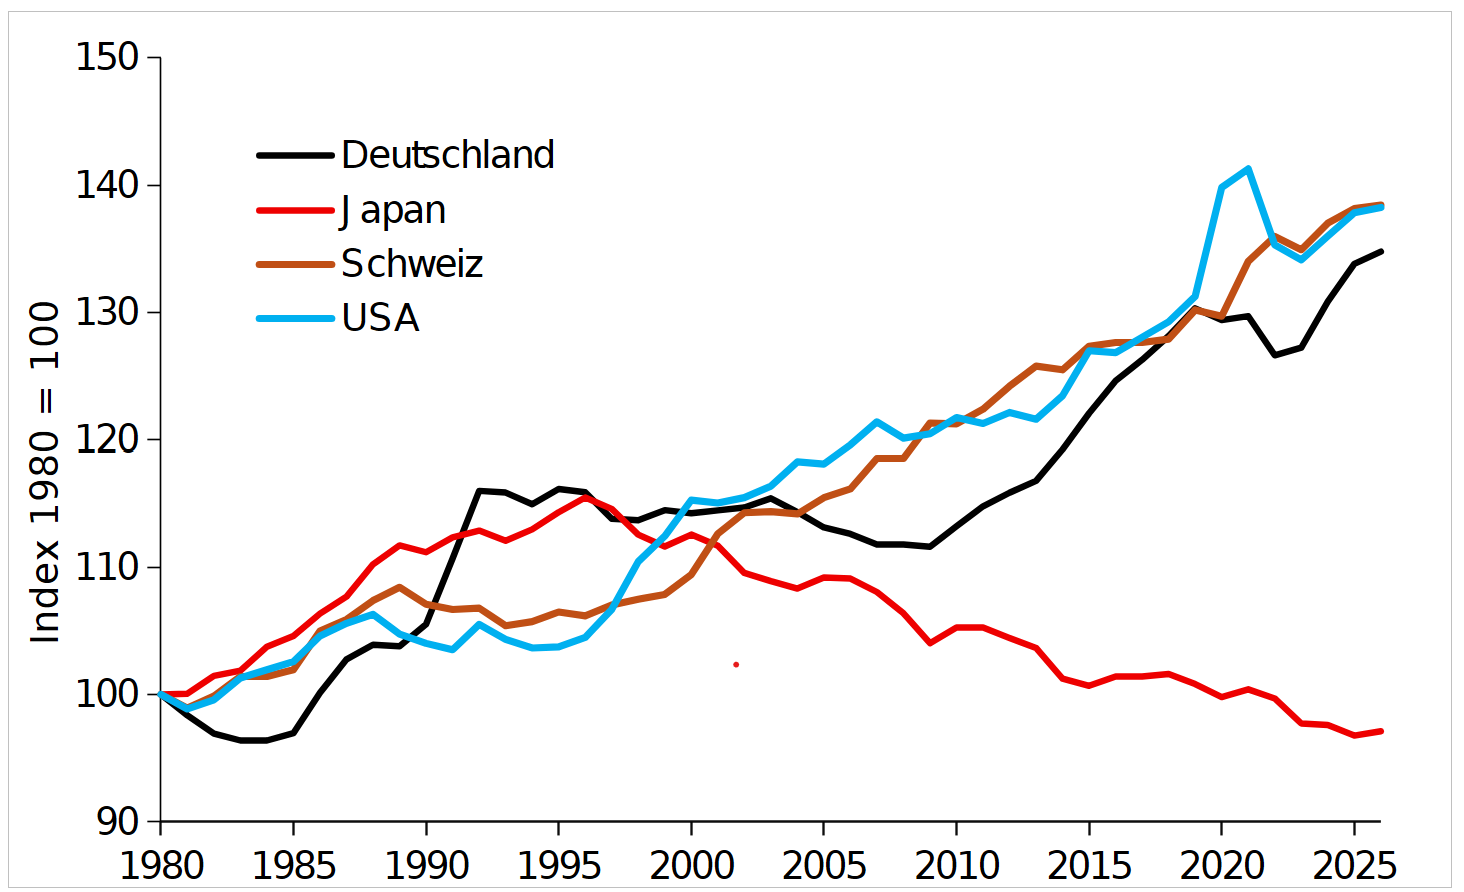
Quelle: Oxford Economics.
Das zeigt, dass auch in Japan der Staat alles andere als ein Retter ist. In dem überalterten Land, wo die Zentralregierung einen Grossteil ihrer Einnahmen in Subventionen für das Rentensystem, die Gesundheitsversorgung und die stark überalterte wirtschaftliche Peripherie steckt, fehlt die Kraft für die dringend notwendigen Strukturreformen. Der wirtschaftliche Aufschwung nach dem Zweiten Weltkrieg dürfte eher den marktwirtschaftlichen Reformen der US-Besatzungskräfte als der Weitsicht des MITI zu verdanken sein. Japan ist deshalb ein mahnendes Beispiel für Europa, Reformen nicht weiter auf Kosten der jungen Generation auf die lange Bank zu schieben.